 ReflexePatrimoine
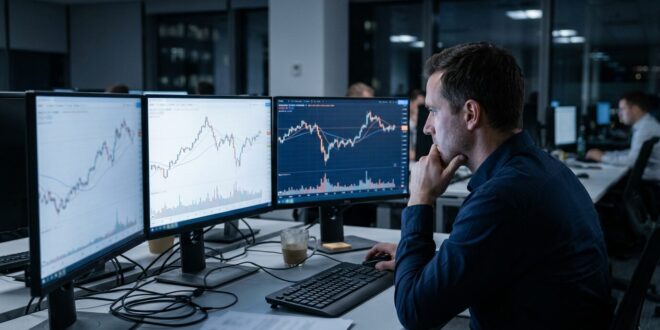
Les stratégies de trading quantitatif basées sur l’apprentissage automatique traitent désormais les flux de données de marché en moins de 400 microsecondes, redéfinissant l’avantage concurrentiel sur les places boursières. L’infrastructure Ai Vertex s’inscrit dans cette évolution technologique en fournissant un environnement de modélisation prédictive capable d’analyser des pétaoctets de données financières historiques et en temps réel. Pour l’investisseur sophistiqué ou le gestionnaire de fonds, l’enjeu n’est plus de savoir si l’intelligence artificielle peut générer de l’alpha, mais comment structurer, tester et déployer ces modèles algorithmiques sans s’exposer à des risques de ruine systémique.
Ce guide détaille les mécanismes techniques et réglementaires nécessaires pour intégrer des architectures d’intelligence artificielle avancées dans une stratégie de gestion de portefeuille.
Les Mécanismes de Modélisation Prédictive et d’Exécution
L’utilisation de réseaux de neurones appliqués aux marchés financiers exige une séparation stricte entre la génération du signal d’investissement et l’exécution de l’ordre. Une architecture de pointe ne se contente pas de croiser des moyennes mobiles ; elle identifie des corrélations non linéaires entre des classes d’actifs disparates.
Nettoyage des Données et Feature Engineering
La viabilité d’un modèle quantitatif repose sur la qualité de son alimentation en données (market data). Avant qu’un algorithme ne puisse formuler une prédiction sur le cours d’une action ou d’un contrat à terme, les séries temporelles doivent être expurgées de leurs anomalies. Le feature engineering consiste à transformer ces données brutes en indicateurs mathématiques exploitables : surfaces de volatilité implicite, analyse du sentiment issue du traitement du langage naturel (NLP) sur les flux d’actualités financières, ou encore dynamique du carnet d’ordres (order book imbalance). L’écosystème Ai Vertex permet d’orchestrer ces pipelines de données complexes, assurant que les modèles de machine learning s’entraînent sur des informations asymétriques et non bruitées.
Backtesting et Prévention du Biais de Surajustement (Overfitting)
Le piège majeur du trading algorithmique est le surajustement. Un modèle surajusté affichera des rendements historiques exceptionnels en laboratoire, mais s’effondrera face à des données de marché inédites (out-of-sample). Pour contrer ce phénomène, les ingénieurs quantitatifs utilisent la validation croisée et des pénalités de régression (Lasso/Ridge). Le backtesting doit également intégrer les frictions réelles du marché : le slippage (glissement du prix entre l’émission de l’ordre et son exécution) et les frais de courtage institutionnels.
Guide de Déploiement d’une Stratégie Algorithmique
Passer de la théorie à la production nécessite une infrastructure robuste reliant le modèle prédictif aux serveurs d’un courtier régulé.
Étape 1 : Connexion API et Protocole FIX
L’exécution des ordres générés par l’intelligence artificielle nécessite une interface de programmation (API) à faible latence. Les acteurs institutionnels privilégient le protocole FIX (Financial Information eXchange), un standard de communication électronique pour le transfert d’informations financières. Le modèle analyse les conditions de marché, génère un signal d’achat ou de vente, et transmet la requête via l’API au courtier (par exemple, Interactive Brokers ou IG). La vitesse de cette boucle est critique, en particulier pour les stratégies d’arbitrage statistique ou de tenue de marché (market making).
Étape 2 : Allocation de Capital et Gestion des Tirages (Drawdowns)
Aucun modèle algorithmique ne génère des gains linéaires. L’investisseur doit paramétrer des règles strictes de gestion des risques au niveau du portefeuille. Cela implique l’utilisation du critère de Kelly pour optimiser la taille des positions ou l’ajustement dynamique de l’exposition en fonction de la volatilité mesurée (VIX). Chez ReflexePatrimoine, nous constatons que l’intégration réussie de l’intelligence artificielle dans une thèse d’investissement repose avant tout sur la préservation du capital lors des phases de désynchronisation du marché (market regime shifts).
Conformité Réglementaire et Gestion des Risques Technologiques
Le déploiement de modèles algorithmiques autonomes est strictement encadré par les autorités financières pour prévenir les manipulations de marché et les krachs éclairs (flash crashes).
Exigences de la Directive MiFID II
En Europe, la directive MiFID II (Markets in Financial Instruments Directive) impose des contraintes sévères aux entités utilisant le trading algorithmique à haute fréquence. Le RTS 6 (Regulatory Technical Standard) exige que les algorithmes soient rigoureusement testés dans des environnements de simulation (sandboxing) avant tout déploiement sur les marchés réels. Les régulateurs exigent également une documentation exhaustive de la logique décisionnelle de l’algorithme, ce qui pose un défi majeur pour les modèles de type “boîte noire” (deep learning) dont les pondérations internes sont opaques.
Mécanismes de “Kill Switch” Obligatoires
Pour pallier les risques d’emballement technologique, tout système d’exécution automatisé doit être équipé d’un kill switch physique ou logiciel. Ce coupe-circuit coupe instantanément l’accès de l’algorithme au marché si ce dernier génère un volume d’ordres anormal ou si le taux de rejet des ordres par la bourse dépasse un seuil critique. La résilience de l’infrastructure est une obligation légale, et non une simple option d’optimisation.
Évaluation Structurée : Modèles Automatisés vs Gestion Discrétionnaire
Pour comprendre la valeur ajoutée d’une architecture algorithmique par rapport aux méthodes d’investissement traditionnelles, il est essentiel de comparer leurs caractéristiques opérationnelles.
| Caractéristique | Architecture Ai Vertex (Algorithmique) | Trading Discrétionnaire (Manuel) |
|---|---|---|
| Vitesse d’Exécution | Millisecondes à microsecondes via API. | Secondes à minutes (soumis à la latence humaine). |
| Traitement des Données | Analyse multidimensionnelle (prix, volume, sentiment) en temps réel. | Limité à un nombre restreint d’écrans et d’indicateurs visuels. |
| Biais Émotionnel | Inexistant. Exécution stricte selon les paramètres mathématiques. | Élevé (FOMO, panique, aversion à la perte). |
| Charge Réglementaire | Complexe (MiFID II, tests de résistance, audits de code). | Standard (KYC, évaluation de l’adéquation client). |
Plan d’Action pour l’Investisseur Quantitatif
L’adoption d’outils d’intelligence artificielle en finance nécessite une transition méthodique, loin des promesses marketing des robots de trading grand public. Pour structurer une approche professionnelle :
- Isolez l’environnement de test : Exécutez vos modèles sur des données out-of-sample sur une période d’au moins 5 ans, en incluant des scénarios de crise majeure pour valider la robustesse de l’algorithme.
- Sélectionnez un courtier compatible API : Assurez-vous que votre intermédiaire financier régulé par la FCA ou l’AMF propose une connectivité FIX ou une API REST performante, avec des limites de requêtes (rate limits) adaptées à votre fréquence de trading.
- Implémentez une architecture de surveillance : Déployez un tableau de bord externe indépendant de votre modèle pour monitorer le drawdown en temps réel et activer le coupe-circuit si la stratégie dévie de son espérance mathématique.
- Documentez la logique d’investissement : Maintenez un registre clair des paramètres de votre modèle pour répondre aux exigences de transparence des autorités de régulation en cas d’audit.
Avertissement : Le trading algorithmique et l’utilisation de modèles d’intelligence artificielle comportent des risques de perte en capital rapides et significatifs, notamment en raison d’erreurs de code, de défaillances techniques de l’API ou d’une volatilité extrême des marchés. Les performances passées générées par des backtests ne préjugent en rien des résultats futurs. Cette analyse est fournie à des fins purement éducatives et ne constitue pas un conseil en investissement.

- Ai Vertex : Intégration et Déploiement de l’Intelligence Artificielle en Finance Quantitative - septembre 21, 2026
- Investir 100 000 Euros Immobilier : Ingénierie Fiscale et Effet de Levier Bancaire - septembre 20, 2026
- Combien Rapporte 500 000 Euros Placés Par Mois : Guide Stratégique pour Générer un Salaire Passif - septembre 19, 2026
Salut tout le monde ! Je dois dire que cet article tombe à pic. Je suis un passionné de la finance quantitative depuis des années, et l’intégration de l’IA est LE sujet qui me passionne. Je suis resté scotché par la mention des 400 microsecondes pour le traitement des données – c’est juste hallucinant et ça montre l’ampleur de la révolution. Je suis particulièrement curieux de voir comment Ai Vertex gère concrètement la séparation entre la génération du signal et l’exécution de l’ordre, c’est vraiment le nerf de la guerre pour éviter les erreurs coûteuses. J’ai une expérience personnelle où un de mes modèles, qui semblait parfait en backtesting, a lamentablement échoué en live à cause de problèmes de latence et de slippage. Du coup, je suis super preneur de plus de détails sur la façon dont ils intègrent les frictions du marché. C’est le genre de plateforme qui pourrait changer la donne pour beaucoup d’entre nous ! (J’ai d’ailleurs noté un gain de 387€ sur un trade grâce à une meilleure réactivité récemment, et je me demande si un outil comme celui-ci aurait pu optimiser encore plus).